20
Oct
20 octobre 2026
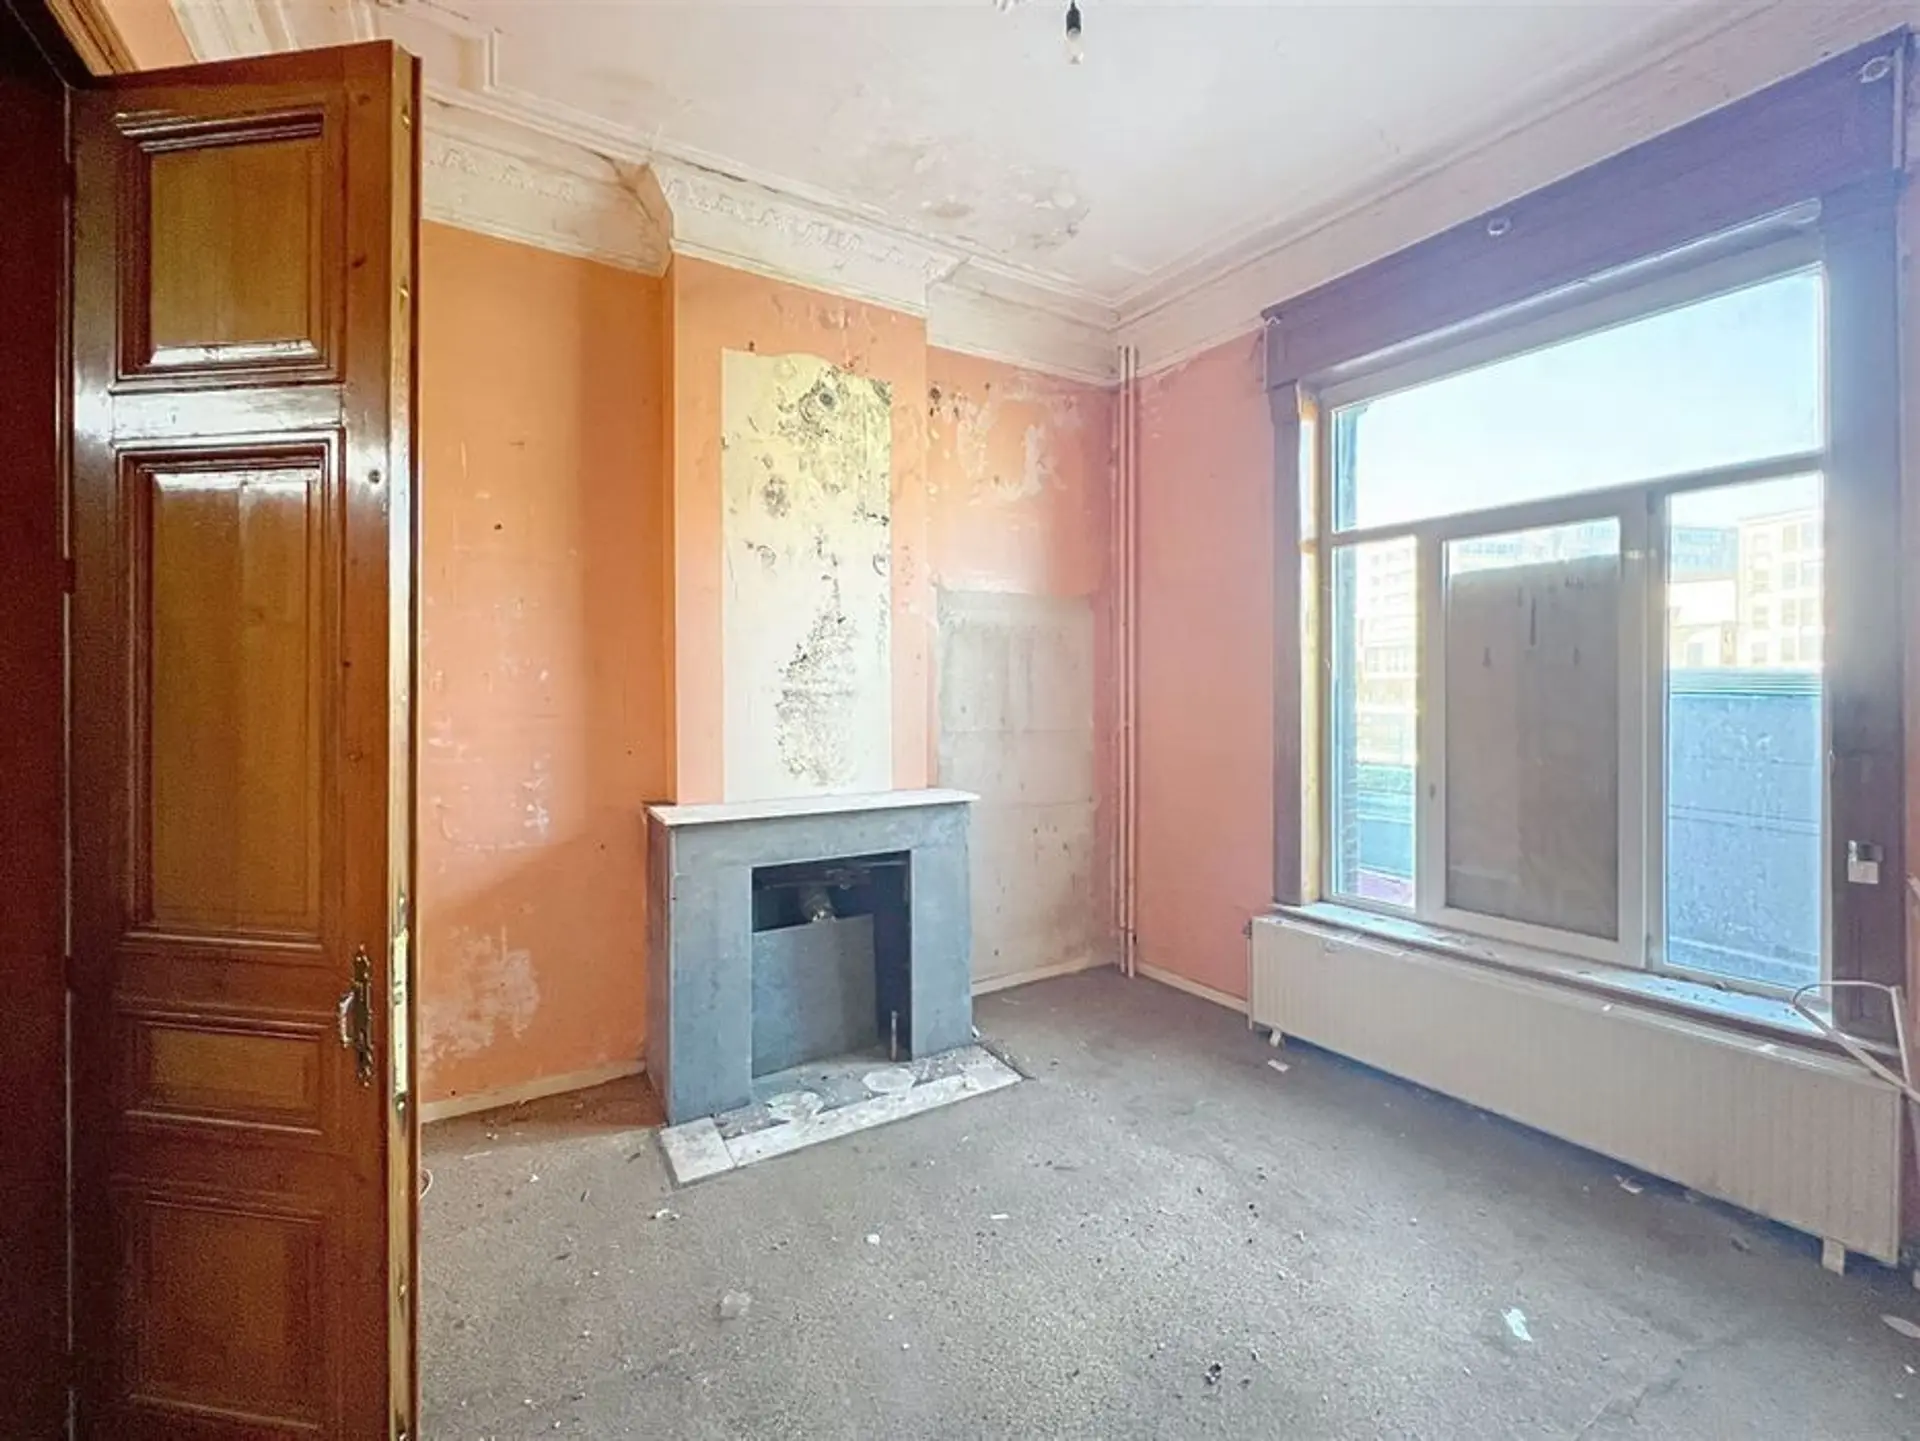
Quand un parent entre en maison de repos, la maison familiale devient une question qu'on préfère repousser. On garde, au cas où. On ferme les volets. Et six mois plus tard, personne n'a tranché.
Le problème, c'est que ne rien décider est une décision, et qu'elle coûte cher. Un bien vide continue de générer des charges, perd de la valeur, et complique la succession le jour venu.
L'essentiel en trois points
- Un bien vide coûte. Précompte immobilier, assurance, chauffage minimal, entretien du jardin, et dans certaines communes une taxe sur les immeubles inoccupés.
- Trois scénarios, trois logiques. Garder pour la valeur sentimentale, louer pour financer la maison de repos, vendre pour sécuriser un capital. Le bon choix dépend du coût mensuel à couvrir.
- La capacité à décider est le vrai préalable. Si le parent n'est plus en mesure de consentir, aucune vente n'est possible sans une administration de biens et l'autorisation du juge de paix.
Ce que coûte une maison vide
C'est le chiffre que personne ne pose sur la table, et il décide souvent de tout.
- Le précompte immobilier. Il reste dû, maison occupée ou non. Et il peut augmenter : les réductions liées à l'occupation personnelle ne s'appliquent plus quand le bien n'est plus la résidence du propriétaire.
- L'assurance incendie. Un bien inoccupé est souvent mal couvert. Beaucoup de contrats limitent la garantie au-delà de quelques mois d'inoccupation. À signaler à l'assureur, sous peine de mauvaise surprise.
- Le hors-gel et l'entretien. Chauffage minimal l'hiver, jardin, gouttières. Un bien non entretenu se dégrade vite et perd de la valeur à la revente.
- La taxe sur les immeubles inoccupés. Plusieurs communes de la région liégeoise la prélèvent après un délai d'inoccupation. Le montant et le délai varient d'une commune à l'autre, à vérifier auprès de l'administration communale.
Sur le précompte lui-même, le calcul et les écarts d'une commune à l'autre sont détaillés dans nos articles sur le calcul du précompte immobilier et sur les centimes additionnels des communes liégeoises.
Avant de choisir, il faut connaître le chiffre
Nous estimons gratuitement le bien, sur place, et nous remettons un écrit daté. Nous vous donnons aussi une fourchette de loyer réaliste, pour que vous puissiez comparer les trois scénarios sur la même base. Aucun mandat n'est demandé.
Qui peut décider de vendre ?
C'est le point à régler avant tout le reste, et il est souvent découvert trop tard, chez le notaire.
Si le parent conserve sa capacité, il décide seul. Entrer en maison de repos ne change rien à ses droits de propriétaire. Il peut signer un mandat de vente et un acte.
S'il n'est plus en mesure de consentir, il faut une protection judiciaire. Le juge de paix désigne un administrateur des biens, souvent un proche, et la vente de l'immeuble demande une autorisation spécifique du juge. Comptez plusieurs semaines à plusieurs mois.
Il existe une voie plus souple, mais elle s'anticipe : le mandat extrajudiciaire, signé pendant que la personne est encore capable, qui désigne à l'avance qui gérera ses biens. S'il a été prévu, il évite toute la procédure. S'il ne l'a pas été, il est trop tard.
Concrètement : si le sujet se pose pour un parent encore lucide, parlez-en avec lui et avec votre notaire maintenant, pas dans deux ans.
Les trois scénarios, mis côte à côte
- Garder le bien vide. Aucun revenu, toutes les charges, et une dégradation progressive. Ce scénario ne se défend que sur une courte période, le temps de décider, ou quand un retour à domicile est réellement envisagé.
- Louer. Un revenu mensuel qui participe au coût de la maison de repos, et un bien entretenu parce qu'occupé. En contrepartie : la gestion locative, le risque d'impayé, la remise en état avant mise en location, et un bien plus difficile à vendre plus tard parce qu'occupé.
- Vendre. Un capital disponible immédiatement, qui finance la maison de repos sans mobiliser les enfants, et plus aucune charge. En contrepartie, la décision est définitive et chargée d'affect.
La bonne méthode, selon moi, est de comparer le revenu locatif net annuel au coût d'opportunité du capital immobilisé. Un bien de 250 000 euros loué 800 euros par mois rapporte environ 9 600 euros bruts par an, moins le précompte, l'assurance, l'entretien et les périodes de vacance. Face à cela, 250 000 euros disponibles pour financer une maison de repos pendant des années changent la discussion.
Louer ou vendre : le calcul sur dix ans
C'est exactement l'arbitrage que nous avons chiffré dans un article dédié, avec la méthode complète : louer ou vendre son bien, le calcul sur dix ans.
Un point spécifique à cette situation : si le besoin de liquidités est immédiat et durable, parce qu'une maison de repos se paie chaque mois, la location couvre rarement la facture. Le loyer d'une maison moyenne en région liégeoise ne couvre qu'une partie du coût mensuel d'un établissement. La vente reste souvent la seule option qui ferme réellement le besoin.
Vendre maintenant ou attendre la succession ?
Beaucoup de familles attendent, par pudeur ou pour éviter d'avoir à trancher. C'est compréhensible, et cela a un coût.
Vendre du vivant du parent lui permet de décider lui-même, évite une indivision entre héritiers plus tard, et transforme un bien en capital utilisable pour ses soins.
Attendre la succession ajoute une étape, une valeur à déclarer dans un délai contraint, et l'obligation de mettre tous les héritiers d'accord. Nous avons détaillé ce que cela implique dans vendre une maison héritée en Wallonie et dans vendre un bien détenu à plusieurs.
Je ne dis pas qu'il faut vendre. Je dis qu'il faut décider, et décider avec un chiffre en main plutôt qu'avec une intuition.
Le bien est souvent ancien, prévoyez les documents
Une maison occupée trente ou quarante ans par la même personne a rarement ses documents à jour. Comptez plusieurs semaines pour réunir le certificat PEB, le contrôle de l'installation électrique, la situation de la citerne à mazout et l'attestation du sol. Commencez cette collecte dès que la décision se dessine, pas une fois l'acheteur trouvé.
Les questions que l'on nous pose
Peut-on vendre la maison d'un parent en maison de repos ?
Oui s'il conserve sa capacité de décision : il reste propriétaire et décide seul. S'il n'est plus en mesure de consentir, il faut un administrateur des biens désigné par le juge de paix et une autorisation du juge pour vendre l'immeuble.
Faut-il vendre ou louer la maison d'un parent en maison de repos ?
Cela dépend du besoin de liquidités. Le loyer d'une maison moyenne ne couvre qu'une partie du coût mensuel d'un établissement. Si le besoin est durable, la vente ferme réellement la question.
Un bien inoccupé coûte-t-il quelque chose ?
Oui. Précompte immobilier, assurance, chauffage hors gel, entretien, et dans plusieurs communes une taxe sur les immeubles inoccupés après un certain délai.
L'assurance incendie couvre-t-elle une maison vide ?
Pas toujours au-delà de quelques mois d'inoccupation. Beaucoup de contrats limitent alors la garantie. Signalez l'inoccupation à votre assureur pour éviter une mauvaise surprise.
Un bien à arbitrer dans la région liégeoise ?
Estimation gratuite sur place, écrit daté, et une fourchette de loyer réaliste pour comparer vendre et louer sur la même base. Sans mandat et sans engagement.
Écrit par François Szmaj, Marketing & Digital Manager chez Optimum.